

La inminente salida a bolsa (IPO) de Anthropic se perfila como uno de los eventos financieros más importantes de 2026 dentro del sector de la inteligencia artificial. Aunque el interés por comprar acciones de los creadores de Claude está en su punto más alto, los inversores deben analizar detenidamente los números que sostienen a este gigante tecnológico. En este artículo profundizamos en los fundamentales de la compañía, desglosando su estado financiero, su valoración bursátil y los riesgos operativos que enfrentará antes de su debut en el mercado.
Puntos Clave de la IPO de Anthropic:
- Valoración récord: La compañía alcanzó los 965.000 millones de dólares en su última ronda de financiación privada (Serie H), multiplicando su valor por 15 en apenas catorce meses.
- Ingresos explosivos: Anthropic registra un ritmo anualizado de ingresos (run-rate) que supera los 65.000 millones de dólares, impulsado masivamente por la adopción corporativa de Claude y Claude Code.
- El reto de la rentabilidad: A pesar del crecimiento acelerado, el éxito a largo plazo dependerá de su capacidad para convertir estos ingresos en flujo de caja positivo, enfrentando altísimos costos de infraestructura y la dura competencia contra OpenAI y Google.
La inminente salida a bolsa (IPO) de Anthropic se perfila como uno de los eventos financieros más importantes de 2026 dentro del sector de la inteligencia artificial. Aunque el interés por comprar acciones de los creadores de Claude está en su punto más alto, los inversores deben analizar detenidamente los números que sostienen a este gigante tecnológico. En este artículo profundizamos en los fundamentales de la compañía, desglosando su estado financiero, su valoración bursátil y los riesgos operativos que enfrentará antes de su debut en el mercado.
Puntos Clave de la IPO de Anthropic:
- Valoración récord: La compañía alcanzó los 965.000 millones de dólares en su última ronda de financiación privada (Serie H), multiplicando su valor por 15 en apenas catorce meses.
- Ingresos explosivos: Anthropic registra un ritmo anualizado de ingresos (run-rate) que supera los 65.000 millones de dólares, impulsado masivamente por la adopción corporativa de Claude y Claude Code.
- El reto de la rentabilidad: A pesar del crecimiento acelerado, el éxito a largo plazo dependerá de su capacidad para convertir estos ingresos en flujo de caja positivo, enfrentando altísimos costos de infraestructura y la dura competencia contra OpenAI y Google.
Mientras que los inversores minoristas e institucionales se preparan para la esperada salida a bolsa de Anthropic, es fundamental ir más allá de los aspectos operativos sobre cómo adquirir sus acciones y profundizar en los números que sostienen a este gigante de la inteligencia artificial. La oportunidad de inversión en Anthropic combina un crecimiento extraordinario con riesgos elevados. A continuación, desglosamos la situación financiera, la valoración y la infraestructura de la compañía de cara a su Oferta Pública Inicial (IPO).
Estado Actual de la Oferta Pública Inicial (IPO) de Anthropic en 2026
Anthropic ha iniciado formalmente los preparativos para una posible salida a bolsa mediante la presentación confidencial de un borrador del formulario S-1 ante la SEC, con fecha del 1 de junio de 2026. Aunque la presentación es un paso crucial, no equivale a una aprobación ni garantiza que la operación se complete durante este año.
El mercado contempla que la ventana de lanzamiento podría darse en octubre de 2026, la compañía planea cotizar en el Nasdaq. Para liderar esta operación, Morgan Stanley y Goldman Sachs habrían sido elegidos como los coordinadores principales, contando también con la participación de JPMorgan en la preparación. Hasta el momento, la empresa no ha confirmado la fecha oficial de salida, el precio por acción, la bolsa elegida, el ticker (símbolo bursátil), ni la proporción entre acciones nuevas y secundarias.
En cuanto al tamaño de la IPO, algunos banqueros han llegado a plantear una captación de capital que superaría los 60.000 millones de dólares. En un escenario donde la empresa se valore en 2 billones de dólares, colocar el 3% de la compañía equivaldría a esos 60.000 millones, mientras que colocar un 5% supondría unos 100.000 millones de dólares. Se debe tener en cuenta que una oferta pequeña podría ayudar a sostener una prima de escasez, aunque esto también aumentaría la volatilidad bursátil y dejaría menos acciones disponibles para el mercado público.
Valoración de Anthropic: Un Crecimiento Exponencial en el Sector IA
El crecimiento en la valoración privada de Anthropic ha sido vertiginoso. En un periodo de apenas catorce meses, la valoración oficial posterior a las rondas de financiación aumentó más de quince veces. La trayectoria reciente de su capitalización es la siguiente:
- En marzo de 2025, la valoración se situaba en 61.500 millones de dólares.
- Para septiembre de ese mismo año, alcanzó los 183.000 millones de dólares.
- En febrero de 2026, la cifra subió a 380.000 millones de dólares.
- Finalmente, en la ronda Serie H de mayo de 2026, la compañía fue valorada oficialmente en 965.000 millones de dólares.
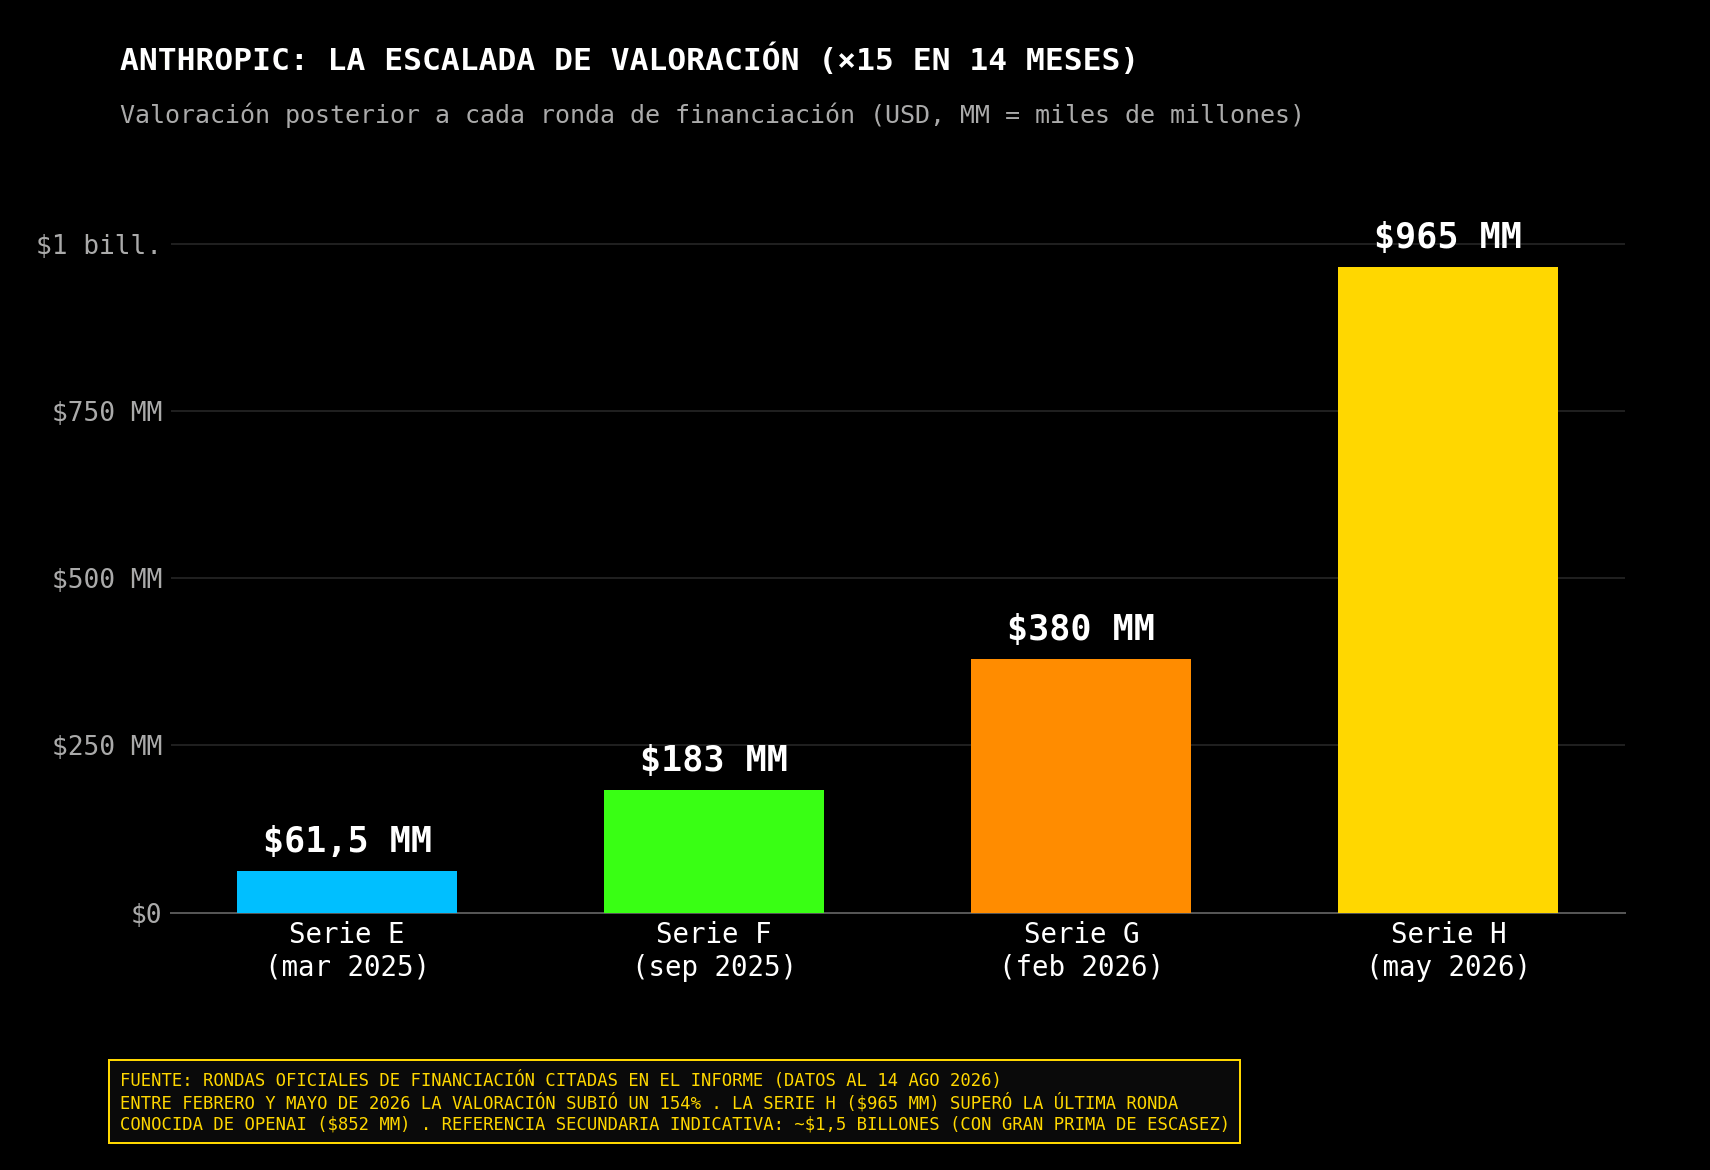
Valoración posterior a cada ronda de financiación. Las referencias secundarias no equivalen a una capitalización oficial de mercado. El rendimiento pasado no es necesariamente indicativo de resultados futuros, y cualquier persona que actúe basándose en esta información lo hace bajo su propio riesgo.
Además, existen referencias en mercados secundarios que sitúan la valoración cerca de 1,5 billones de dólares. Sin embargo, cabe destacar que estas referencias secundarias operan con poca liquidez y una fuerte prima de escasez, por lo que no equivalen a una capitalización oficial de mercado.
Entre febrero y mayo de 2026, la valoración experimentó un aumento del 154%. Para justificar una futura IPO con valoraciones que ronden los 2 billones de dólares, la empresa necesitará demostrar que este crecimiento continúa y que sus márgenes financieros pueden mejorar con rapidez.
Análisis de Ingresos de Anthropic: Run-Rate vs. Ingresos Reales
El motor comercial de Anthropic está impulsado principalmente por sus productos Claude, Claude Code, el uso de sus APIs y las implantaciones empresariales. El ritmo anualizado de ingresos (run-rate) ha mostrado un salto espectacular:
- A principios de 2024, el ritmo anualizado era de apenas 87 millones de dólares.
- A comienzos de 2025, la cifra rondaba los 1.000 millones de dólares.
- En abril de 2026, superó los 30.000 millones de dólares.
- Para el cierre de julio de 2026, el ritmo anualizado se disparó superando los 65.000 millones de dólares.
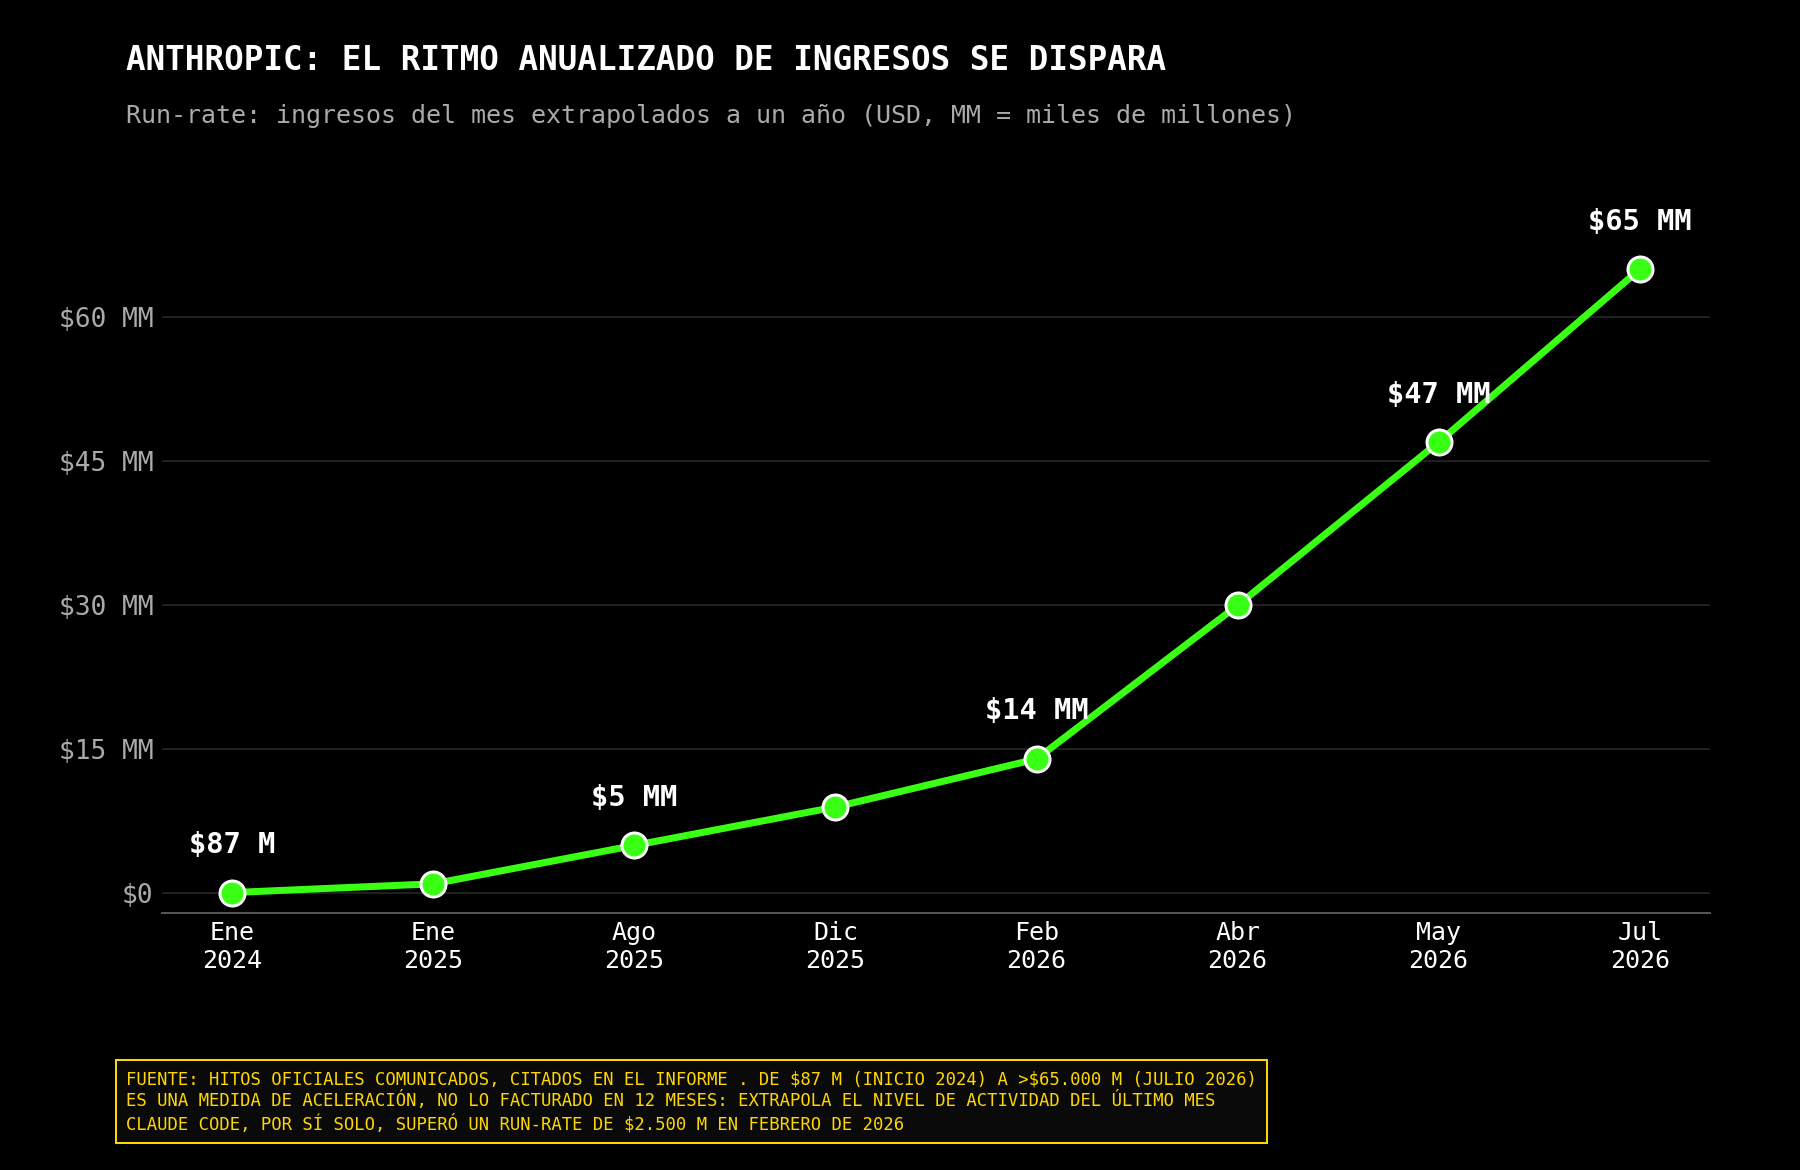
Run-rate de ingresos, entendido como el nivel de actividad del último mes extrapolado a un año. No representa la facturación de los doce meses previos. El rendimiento pasado no es necesariamente indicativo de resultados futuros, y cualquier persona que actúe basándose en esta información lo hace bajo su propio riesgo.
Este crecimiento viene respaldado por una adopción masiva. La compañía ha comunicado tener más de 300.000 clientes corporativos, un aumento drástico frente a los menos de 1.000 que tenía dos años antes. Para abril de 2026, más de 1.000 clientes ya gastaban al menos un millón de dólares en términos anualizados. Claude Code se ha erigido como el producto estrella, logrando un ritmo anualizado superior a los 2.500 millones de dólares en febrero de 2026.
Discrepancia Contable: Lo que Todo Inversor Debe Vigilar
Es crucial que el inversor entienda que el run-rate (ritmo anualizado) y los ingresos reconocidos no son la misma métrica. El ritmo anualizado simplemente extrapola el nivel de actividad del último mes proyectándolo a un año completo, lo cual no representa la facturación real de los doce meses previos. Aprende a leer los estados financieros de una empresa.
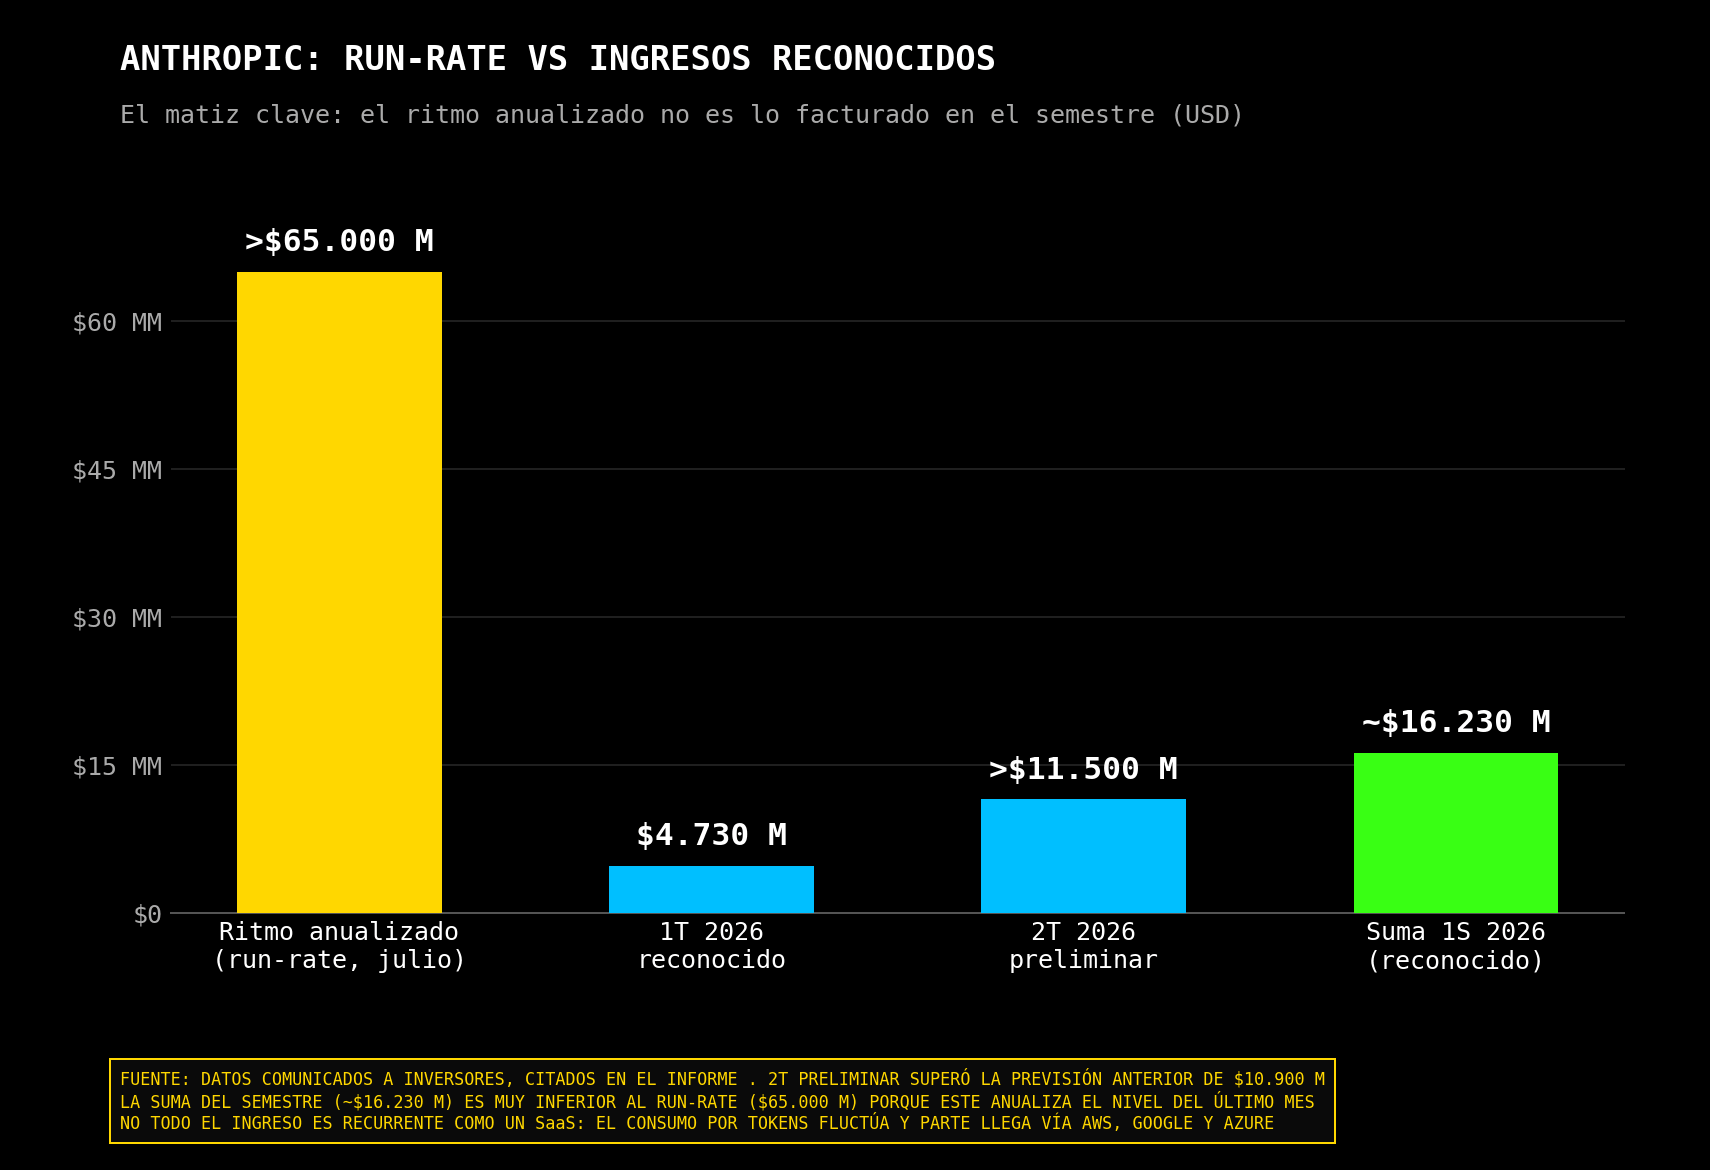
Comparación entre el ritmo anualizado de julio y los ingresos reconocidos o preliminares del primer semestre de 2026. El rendimiento pasado no es necesariamente indicativo de resultados futuros, y cualquier persona que actúe basándose en esta información lo hace bajo su propio riesgo.
Por ejemplo, mientras que el ritmo anualizado de julio superaba los 65.000 millones de dólares, los ingresos reales reconocidos en el primer trimestre de 2026 fueron de 4.730 millones de dólares. Para el segundo trimestre de 2026, los ingresos preliminares superaron los 11.500 millones de dólares. Esto significa que la suma de ingresos del primer semestre superaría los 16.230 millones de dólares, una cifra muy por debajo del tamaño económico sugerido por el ritmo anualizado. El mercado público dará mucho más peso a los ingresos trimestrales auditados, la facturación por cliente y el margen bruto.
Rentabilidad y Costos de Infraestructura en Inteligencia Artificial
A pesar de sus ingresos astronómicos, el crecimiento de Anthropic todavía debe demostrar su rentabilidad. Actualmente, no existe una cuenta de resultados pública y auditada que permita afirmar que la empresa sea rentable de manera estructural. Una previsión compartida durante la última financiación estimaba un beneficio operativo para el segundo trimestre de 2026 de 559 millones de dólares sobre 10.900 millones de ingresos (margen operativo cercano al 5,1%). Sin embargo, esta previsión excluía la remuneración basada en acciones, la cual puede tener un impacto significativo sobre la dilución y el beneficio económico para el accionista.
El verdadero reto económico radica en sus masivos compromisos de infraestructura, difíciles de replicar pero sumamente costosos de financiar:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
La pregunta económica central que definirá el valor de Anthropic a largo plazo es si la reducción del costo por token avanzará más rápido que la presión competitiva sobre los precios. Si el aumento de volumen no logra reducir los costos unitarios frente a la infraestructura requerida, los márgenes podrían no llegar a parecerse a los de las compañías de software tradicional.
Posición de Mercado de Claude y Competencia frente a OpenAI
A mediados de 2025, mediciones externas citadas en el informe situaban a Anthropic con una posición destacada en el sector corporativo, acaparando aproximadamente el 32% del uso empresarial de modelos de inteligencia artificial, por delante de OpenAI (cerca del 25%) y Google (alrededor del 20%). En el ámbito de la programación, la cuota de Claude alcanzaba alrededor del 42%, aproximadamente el doble que OpenAI.
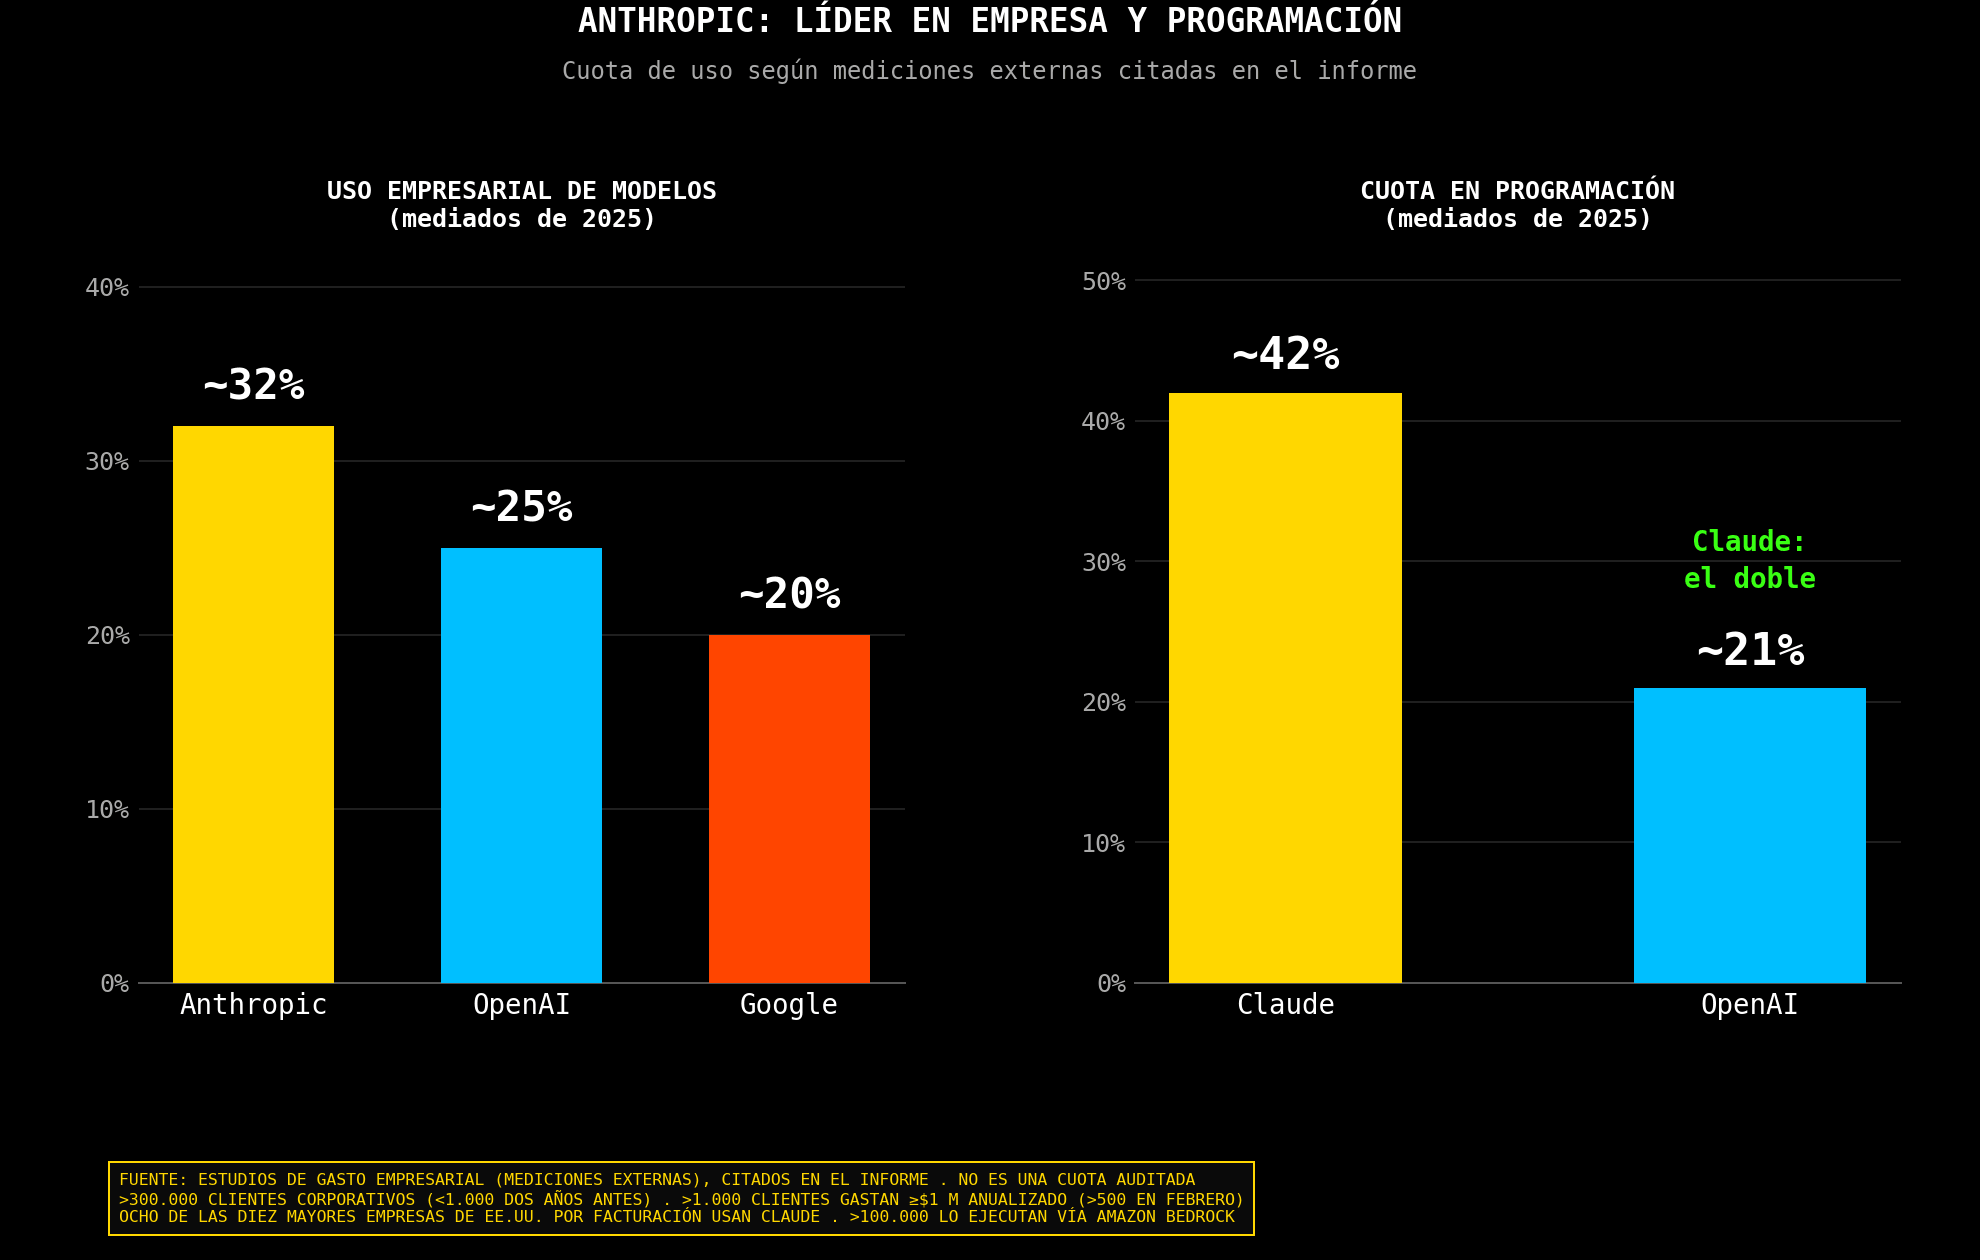
Cuotas basadas en mediciones externas citadas en el informe. No son cifras de mercado auditadas. El rendimiento pasado no es necesariamente indicativo de resultados futuros, y cualquier persona que actúe basándose en esta información lo hace bajo su propio riesgo.
No obstante, esta ventaja no está asegurada. La competencia es feroz y proviene de gigantes tecnológicos que también actúan como proveedores y distribuidores de Anthropic. OpenAI mantiene una presencia mucho mayor en el segmento de consumo. Google controla un ecosistema masivo que incluye hardware (TPU), nube (Google Cloud), Android y YouTube. Microsoft cuenta con la poderosa combinación de Azure, Copilot y GitHub. Amazon ofrece modelos rivales a través de Amazon Bedrock. A esto se suma la presión adicional en precios y modelos abiertos por parte de Meta, xAI, DeepSeek, Mistral y Cohere.
Escenarios: ¿Qué Valoración Justificará la Salida a Bolsa de Anthropic?
Aunque no existe un precio por acción fijado (debido a que se desconoce el número de títulos diluidos), la valoración total permite medir las expectativas que incorporaría cada escenario:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Riesgos de Invertir en Acciones de Anthropic
Cualquier inversor que analice la IPO debe tener en cuenta los siguientes desafíos:
- Valoración del Mercado: Una desaceleración de ingresos o márgenes débiles podrían comprimir los múltiplos con rapidez.
- Calidad del Crecimiento: El run-rate anualiza un mes reciente y necesita ser contrastado con ingresos reconocidos, retención y duración contractual.
- Coste de Cómputo: Chips, energía y centros de datos pueden absorber una parte elevada del crecimiento si los precios caen más rápido que el coste unitario.
- Dependencia de Socios: Amazon, Google, Microsoft y otros actores financian, distribuyen y suministran infraestructura, al tiempo que desarrollan ofertas competidoras.
- Competencia en IA: Los clientes pueden repartir cargas entre varios modelos y los modelos abiertos pueden reducir la capacidad de fijación de precios.
- Contabilidad y Dilución: El reconocimiento bruto o neto de ventas cloud y la remuneración en acciones pueden alterar materialmente la lectura de ingresos y beneficios.
- Regulación y Litigios: Propiedad intelectual, seguridad y regulación internacional pueden afectar contratos y costes.
Documento S-1 de Anthropic: Datos Clave a Monitorear
Una vez se haga público el folleto S-1, los inversores deberán revisar cuidadosamente:
- Ingresos reconocidos de 2024, 2025 y el primer semestre de 2026.
- Retención neta, expansión de gasto por cliente y concentración entre los diez mayores clientes.
- Margen bruto después del coste real de inferencia y tratamiento contable de pagos a infraestructuras cloud.
- Gasto de entrenamiento, remuneración basada en acciones, beneficio neto GAAP y flujo de caja libre.
- Compromisos mínimos de compra, arrendamientos, deuda y obligaciones vinculadas a capacidad de cómputo.
- Estructura accionarial, dilución totalmente convertida y periodos de bloqueo (lock-up) para fundadores y empleados.
Conclusión: ¿Vale la Pena Invertir en la IPO de Anthropic?
El atractivo final de la salida a bolsa de Anthropic dependerá menos del crecimiento ya alcanzado y más de su capacidad para demostrar que ese crecimiento puede convertirse en una rentabilidad sostenible. La publicación del S-1 será la señal que permitirá pasar de una valoración basada en métricas anualizadas a un análisis respaldado por estados financieros, riesgos y una estructura accionarial pública real.
FAQ
Anthropic presentó de forma confidencial el borrador del formulario S-1 ante la SEC el 1 de junio de 2026. Aunque no existe una fecha oficial confirmada ni un ticker definido, el mercado contempla que la ventana de lanzamiento bursátil podría darse entre finales de septiembre u octubre de 2026. Morgan Stanley y Goldman Sachs figuran como los coordinadores principales de la oferta.
En su última ronda de financiación oficial (Serie H, mayo de 2026), Anthropic fue valorada en 965.000 millones de dólares. Aunque en mercados secundarios existen referencias cercanas a los 1,5 billones de dólares (con baja liquidez), una salida a bolsa con valoraciones cercanas a los 2 billones de dólares exigiría que la compañía mantenga su ritmo de crecimiento hacia ingresos anualizados de 100.000 millones de dólares.
Al cierre de julio de 2026, el ritmo anualizado de ingresos (run-rate) de Anthropic superó los 65.000 millones de dólares. Sin embargo, los ingresos efectivamente reconocidos en el primer semestre de 2026 superaron los 16.230 millones de dólares (4.730 M$ en el 1T y más de 11.500 M$ preliminares en el 2T). El run-rate refleja la proyección a 12 meses del último mes activo, no la facturación auditada previa.
Actualmente no existen estados financieros auditados públicos que confirmen la rentabilidad estructural de la empresa. Una previsión interna para el 2T de 2026 estimaba un beneficio operativo de 559 millones de dólares sobre 10.900 millones de ingresos (margen cercano al 5,1%). No obstante, dicha proyección excluye la remuneración basada en acciones y el impacto del flujo de caja por compromisos de infraestructura.
Los factores de riesgo clave señalados en el informe financiero incluyen:
- Costes de infraestructura: Compromisos multimillonarios en chips y energía con socios como AWS, Microsoft, Nvidia y Google.
- Dependencia de competidores: Socios distribuidores de la nube (como AWS o Google Cloud) desarrollan al mismo tiempo sus propios modelos de inteligencia artificial.
- Competencia de mercado: Presión en precios por parte de rivales directos como OpenAI y la proliferación de modelos de código abierto.
- Dilución accionarial: Impacto potencial de la remuneración en acciones sobre el beneficio neto de los futuros accionistas.
Las mejores empresas para invertir y acciones para comprar: ¿cómo elegir?
Inversión segura: ¿cómo reducir el riesgo en la inversión?
¿Quién es el dueño de Amazon? La sorprendente verdad detrás de la lista de accionistas.